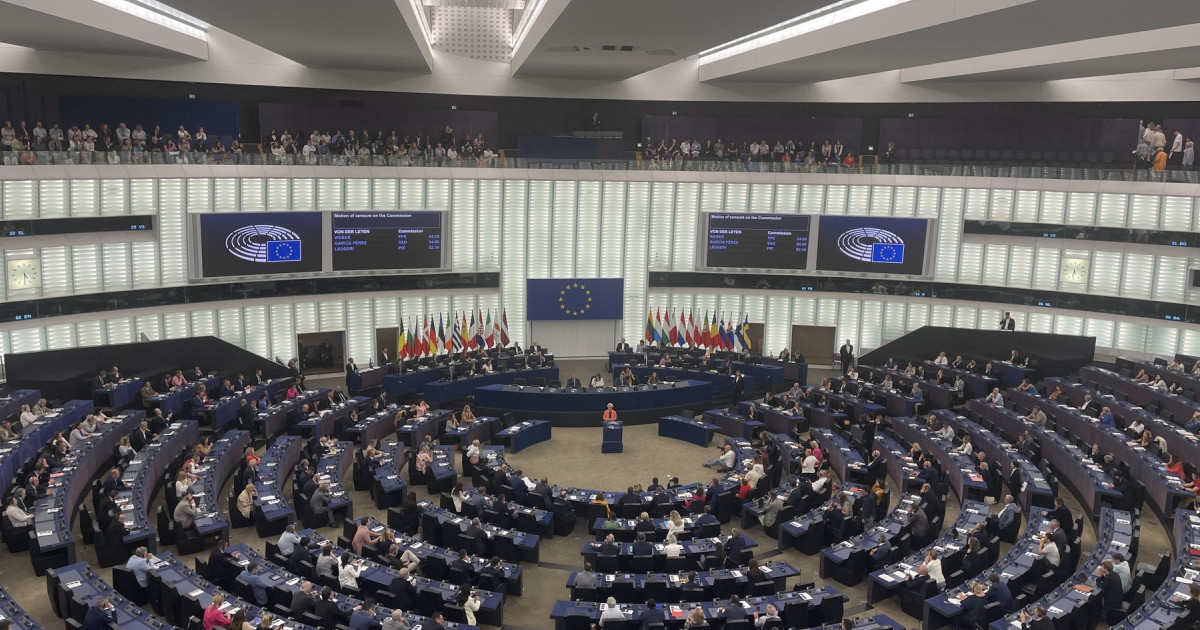

Au trecut opt ani de când creșterea prețurilor la combustibili a scos în stradă manifestanții „gilets jaunes” (vestele galbene) din Franța, provocând prima criză majoră din mandatul lui Emmanuel Macron la Palatul Elysee. În timp ce președintele francez se gândește la plecarea sa de pe scenă anul viitor, agitația a cuprins din nou străzile sub forma unor proteste studențești, dar de data aceasta și piețele financiare sunt nemulțumite, scrie The Guardian.
Investitorii sunt îngrijorați de incapacitatea guvernului de a ține cheltuielile sub control și de a pune capăt unei lungi perioade de „incontinență fiscală”. Piețele financiare sunt neliniștite de tendințe similare din Regatul Unit, SUA și, mai recent, din Italia, ceea ce provoacă agitație pe piețele globale de obligațiuni. Însă Franța a devenit cea mai mare sursă de îngrijorare, fiind copleșită de datoriile din sectoarele public și privat, ceea ce limitează capacitatea sa de a scoate țara dintr-o criză care se adâncește.
Rata datoriei publice a Franței față de PIB s-a situat la 115,6 % în 2025, în timp ce deficitul bugetar al acesteia a fost de 5,1 %, comparativ cu 94,3 % și, respectiv, 4,3 % în cazul Regatului Unit.
În Marea Britanie, ministrul de finanțe, John Healey, este pe cale să reducă deficitul bugetar în acest an și în 2027. Omologul său francez, Roland Lescure, a promis că va urma acest exemplu după ce deficitul a crescut la 5,4 % în acest an, dar nu a precizat încă cum va proceda.
Una dintre victimele acestei incertitudini o reprezintă investițiile în sectorul privat. Un sondaj realizat de Medef, cea mai mare federație a angajatorilor din Franța, a arătat că 82% dintre firme se arătau pesimiste cu privire la impactul politicii economice a viitorului guvern. Într-un avertisment adresat tuturor politicienilor, 66% dintre respondenți au afirmat că afacerea lor ar deveni vulnerabilă sau chiar ar intra în faliment dacă politica economică ar rămâne blocată în următorii cinci ani.
„Ei vor o criză”
Banca Centrală Europeană (BCE) ar putea lansa o operațiune de salvare, dar Franța ar solicita sprijin necondiționat, în condițiile în care regulile BCE prevăd că măsurile de salvare trebuie să fie însoțite de condiții stricte.
Antonio Fatas, profesor de economie la INSEAD, școala europeană de afaceri, afirmă că situația politică și economică a împins Franța la un pas de colaps financiar. „Sunt foarte îngrijorat de situația economică, deoarece creșterea economică este scăzută și este greu de prevăzut cum se va schimba dinamica. La acestea se adaugă cifrele privind datoria, care sunt îngrijorătoare, iar piețele financiare consideră că guvernul nu deține controlul.
Când mă uit la situația politică, intru în panică. Asta pentru că prea multe partide politice spun să lăsăm Franța să ardă. Ei vor o criză, crezând că asta le va spori procentul de voturi”.
Multe aspecte ale situației economice din Franța reflectă ceea ce s-a întâmplat în Regatul Unit și în Statele Unite. După o creștere masivă a cheltuielilor în timpul pandemiei de Covid a urmat o nouă rundă de subvenții menite să compenseze cele mai grave efecte secundare ale invaziei pe scară largă a Rusiei în Ucraina, din 2022.
Investitorii au devenit reticenți în a acorda împrumuturi celor trei țări, însă creșterea ratelor dobânzilor este cea mai accentuată în Franța. Săptămâna trecută, randamentul, sau rata dobânzii, la obligațiunile franceze pe 10 ani a atins cel mai ridicat nivel din iulie 2002, situându-se la puțin sub 5%. Randamentele cresc atunci când prețurile obligațiunilor scad.
Investitorii japonezi, care de obicei susțin cu tărie Franța ca refugiu pentru economiile lor, au jucat un rol decisiv în declanșarea panicii după ce au descoperit randamente mai bune pe piața internă, agravând și mai mult situația Trezoreriei franceze.
Conform multor indicatori, este greu de înțeles de ce Franța ar fi atât de grav afectată. Economia franceză are multe atuuri, de la prețuri relativ scăzute la energie electrică până la o infrastructură peste medie. Școlile care se află în centrul protestelor recente beneficiază de o finanțare mai mare decât media OECD.
Planul lui Macron de a crește vârsta de pensionare de la 62 la 64 de ani, economisind zeci de miliarde de euro dintr-un sistem de pensii aproape în întregime socializat, s-a blocat la 62 de ani, la nouă luni după ce parlamentul a ajuns într-un impas în urma alegerilor anticipate din 2024. Acest lucru ar fi avut o importanță mai redusă dacă economia ar fi fost în creștere, dar mult-lăudata redresare economică a lui Macron rămâne blocată în prima viteză.
Laurent Warlouzet, profesor de istorie la Sorbona, afirmă că este de înțeles ca investitorii internaționali să fie dezorientați în privința Franței, în condițiile în care Marine Le Pen, favorita în alegerile prezidențiale de anul viitor, declară că va reduce vârsta de pensionare la 62 de ani și, în același timp, va introduce o „frână a datoriei” prin intermediul unui referendum, limitând astfel contractarea de noi împrumuturi.
El a spus: „Extrema dreaptă era odinioară o forță populistă risipitoare, mai ales sub conducerea lui Le Pen, care a extins baza electorală a Adunării Naționale în regiunile industriale în declin ale țării. În perioada 2016–2017, ea încă dorea ca Franța să părăsească zona euro, pe care o considera o cămașă de forță”.
Warlouzet, autorul cărții „Liberty, Solidarity and Community: capitalism and European integration, 1945 to the present”, a adăugat: „În prezent, Le Pen a devenit, în mod surprinzător, o susținătoare ferventă a austerității fiscale. Cum poate ea să concilieze acest lucru cu cererile alegătorilor săi de a avea mai multe asistente medicale, profesori, polițiști și judecători?”
Erik Britton, directorul Fathom Consulting, o firmă internațională de consultanță, afirmă că perspectiva unui tur al doilea între Jean-Luc Melenchon, liderul formațiunii de stânga La France Insoumise (LFI), și Le Pen în luna aprilie a anului viitor i-a speriat pe investitori mai mult decât eșecul de a reduce deficitul anual.
„Ceea ce s-a schimbat este probabilitatea unui tur al doilea. În turul al doilea, pare acum probabil ca Le Pen să se confrunte în alegerile prezidențiale cu Melenchon, reprezentantul extremei stângi. Alegerea lui Le Pen ar putea însemna un risc de 20% de Frexit; alegerea lui Melenchon, deși mai puțin probabilă conform sondajelor actuale, ar implica un risc mult mai mare de Frexit.”
Britton afirmă că prăbușirea centrului politic ar avea implicații care ar depăși cu mult granițele sale. „Unde merge Franța, zona euro în ansamblu tinde să o urmeze. Dacă acest lucru ar duce la o nouă punere la încercare a monedei euro, toate discuțiile privind datoria și mutualizarea acesteia ar reapărea, iar randamentele obligațiunilor ar crește brusc în întreaga zonă euro (poate cu excepția Germaniei) și nu numai”.
„Va trebui să facă ajustări dureroase”
Poate părea improbabil ca operatorii de pe piețele financiare să ia în calcul ieșirea Franței din zona euro, având în vedere că această țară a ocupat o poziție centrală în cadrul monedei unice încă de la înființarea acesteia. Cu toate acestea, se pare că mai mulți miniștri de finanțe din zona euro și oficiali ai BCE au avut discuții cu guvernul francez, îndemnându-l să elaboreze o formulă bugetară care să obțină majoritatea în parlament și să convingă principalii creditori.
Fără un buget, Franța ar putea fi nevoită să se descurce singură. Iar dacă asta înseamnă că investitorii vor boicota obligațiunile franceze fără o primă de dobândă substanțială, țara ar putea fi nevoită să intre în incapacitate de plată. Un plan de salvare ar fi, de asemenea, costisitor.
Așa cum a afirmat recent economistul american Paul Krugman, laureat al Premiului Nobel: „Dacă Franța ar avea nevoie de un plan de salvare, acesta ar fi extrem de costisitor. Fiind a doua cea mai mare economie din zona euro, Franța ar putea fi trecut deja de pragul de la «prea mare pentru a da faliment» la «prea mare pentru a fi salvată»”.
Dhaval Joshi, un economist independent din City, a declarat: „În cele din urmă, așadar, Franța va trebui să facă ajustări dureroase pentru a-și readuce datoria sub control. La fel cum au făcut Italia, Spania (și, desigur, Grecia) acum un deceniu, proces din care aceste economii din sudul Europei au ieșit mult mai puternice. Întrebarea esențială este cât de mult va trebui să sufere Franța din punct de vedere politic înainte de a face – sau de a fi forțată să facă – această ajustare”.
Emmanuel Moulin, guvernatorul băncii centrale a Franței, a negat săptămâna trecută că Franța ar avea nevoie de ajutor din partea BCE, dar a agravat situația adăugând precizarea: „nu în acest moment”.
Albert Edwards, strateg global senior la Societe Generale, a afirmat că Franța ar putea supraviețui atacului din partea traderilor de pe piața obligațiunilor – unii dintre aceștia fiind numiți „justițiari” pentru obiceiul lor de a depista țările vulnerabile – în cazul în care o altă țară ar începe să pară vulnerabilă.
„Deși Franța s-a aflat recent în centrul atenției, interesul «vigilenților pieței obligațiunilor» se mută pur și simplu de la o piață la alta. Luna viitoare, atenția lor s-ar putea îndrepta din nou către Japonia, Regatul Unit sau chiar Statele Unite”. „Este tactica vigilenților obligațiunilor să lanseze lovituri sporadice și să testeze fiecare piață pentru a afla care este cea mai slabă înainte de a lansa un atac în forță”, a spus el.
Citește și:
Editor : A.M.G.
About the Author