
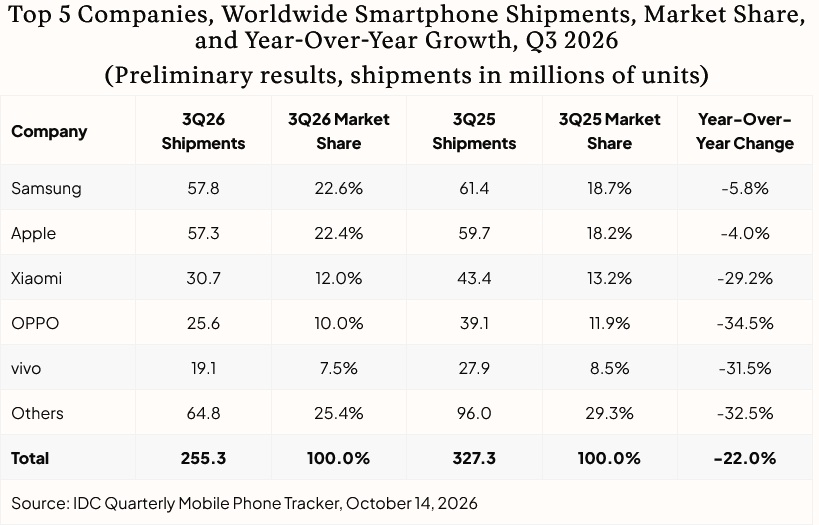
Piața globală a smartphone-urilor a scăzut cu 22,0%, la 255,3 milioane de unități în al treilea trimestru al anului 2026 (T3 2026) față de același interval al anului trecut, potrivit IDC.
Scăderea a intervenit pe fondul crizei memoriilor, alimentată de dezvoltarea inteligenței artificiale (AI), care continuă să perturbe piața smartphone-urilor.
– articolul continuă mai jos –
Această situație a dus la o creștere rapidă a costurilor componentelor, care au atins niveluri fără precedent, și la dificultăți în aprovizionare.
„Scăderea bruscă, pentru care industria se pregătea, s-a materializat în cele din urmă în al treilea trimestru al acestui an, livrările înregistrând un declin record de 22% față de anul precedent. Totuși, ce e mai rău abia urmează”, a declarat Nabila Popal, director de cercetare senior în cadrul diviziei *Worldwide Devices* a IDC.
Nabila Popal a precizat că situația din piața telefoanelor se va agrava, în continuare.
„Indicatorii actuali sugerează că piața nu a atins încă punctul minim. Costurile memoriilor au crescut cu aproximativ 350% față de anul trecut și continuă să urce, punând o presiune semnificativă pe marjele producătorilor și pe volumul livrărilor. Deși creșterea prețurilor la memorii începe să încetinească – înregistrând în T3 o majorare secvențială de ordinul a 10-20%, față de creșterile de 50%-100% din trimestrele anterioare – costurile rămân ridicate și pentru alte componente critice, ceea ce agravează dificultățile.” – Nabila Popal
Eventuala redresare, amânată pentru 2028
IDC estimează că evoluția pieței va rămâne limitată pe parcursul anului 2027, o eventuală redresare fiind amânată cel puțin până în 2028.
Mai important, producătorii de echipamente originale (OEM) conștientizează tot mai mult că se confruntă cu o schimbare structurală permanentă în dinamica costurilor din industrie. Deși perspectivele sunt dificile, perioadele de perturbare creează, de asemenea, oportunități pentru apariția unor lideri, făcând ca execuția strategică și inovația să fie mai esențiale ca niciodată.
Producătorii care își vor adapta strategiile privind produsele, prețurile și generarea cererii la o structură de costuri mai ridicată vor fi cel mai bine poziționați pentru a-și crește cota de piață.
„Al treilea trimestru scoate în evidență impactul total și daunele provocate de criza memoriilor”, a afirmat Francisco Jeronimo, vicepreședinte în cadrul diviziei *Worldwide Devices* a IDC.
„Presiunea se mută acum de la vânzători la consumatori. Pe măsură ce prețurile mai mari ajung pe piață, mulți cumpărători își păstrează dispozitivele actuale mai mult timp. Mărcile chineze se confruntă cu un moment deosebit de dificil, deoarece expunerea lor la smartphone-uri low-end le obligă să aleagă între protejarea marjelor și apărarea volumului, exact în timp ce cererea slăbește. Volumele vor rămâne sub presiune în trimestrele următoare, în timp ce vânzătorii cu scară largă, aprovizionare sigură și un mix premium continuă să câștige cotă de piață pe o piață mai mică.”
Cum arată topul vânzărilor
Clasamentul vânzătorilor din trimestrul al treilea din 2026 rămâne similar cu cel din trimestrul trecut.
Samsung și Apple continuă să câștige cotă de piață, pe măsură ce scăderile livrărilor de jucători precum Xiaomi, OPPO, vivo se intensifică.
„Pe măsură ce prețurile cresc, consumatorii care nu pot amâna o achiziție sunt probabil cel mai bine serviți de ofertele din trimestrul de sărbători, când se așteaptă ca promoțiile și reducerile să fie cele mai atractive, decât să aștepte ca prețurile să scadă”, a declarat Kiranjeet Kaur, director asociat de cercetare pentru Worldwide Devices, IDC.
Deși au avut vânzări slabe, unii furnizori au majorat planurile de producție înainte de o reducere preconizată a ofertei de componente anul viitor.
„Dacă cererea rămâne slabă, acest lucru ar putea duce la acumularea de stocuri în perspectiva anului 2027, adăugând un risc suplimentar de scădere la previziunile noastre pentru 2027″, a mai spus Kiranjeet Kaur.
About the Author


